Artykuł sponsorowany
Dlaczego status domku na przyczepie zmienia podatek, polisę i decyzje planistyczne
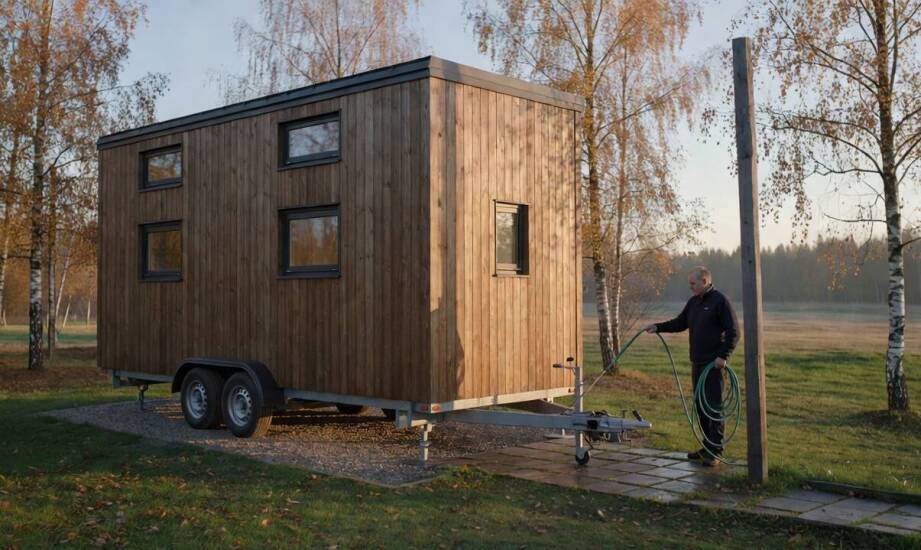
Dla właściciela działki rekreacyjnej zasadnicze znaczenie ma nie sam zakup konstrukcji mieszkalnej, lecz jej późniejsza klasyfikacja prawna. Ostateczny status obiektu decyduje o obowiązkach podatkowych, zakresie polisy ubezpieczeniowej oraz wymaganiach planistycznych wobec gminy. Złudzenie pełnej wolności od urzędowych formalności często znika podczas pierwszej weryfikacji terenu. Różnice w opłatach i procedurach administracyjnych wynikają bezpośrednio z tego, czy dany organ potraktuje inwestycję jako pełnoprawny pojazd, tymczasowy obiekt budowlany czy standardowy budynek mieszkalny.
Klasyfikacja obiektu a obowiązki podatkowe wobec gminy
Polskie prawo nie definiuje wprost konstrukcji mobilnych, dlatego o ich statusie decydują faktyczne cechy, budowa oraz sposób użytkowania na wybranym terenie. Obiekt wyposażony w koła i podwozie, który zachowuje sprawną funkcję transportową, stanowi w świetle przepisów drogowych pojazd lub przyczepę. Sytuacja komplikuje się po dotarciu na miejsce przeznaczenia. Sposób posadowienia konstrukcji, na przykład oparcie jej na betonowych bloczkach, podłączenie do zewnętrznych instalacji wodno-kanalizacyjnych czy wielomiesięczne parkowanie w jednym miejscu, nie czyni z niej automatycznie budynku. Są to jednak istotne przesłanki, na podstawie których nadzór budowlany ocenia cel inwestycji. Zgodnie z Prawem budowlanym, przepisy o tymczasowym obiekcie budowlanym ściśle wiążą się z jego czasowym użytkowaniem. Taką konstrukcję można postawić na podstawie zwykłego zgłoszenia, pod warunkiem że czas jej eksploatacji w danej lokalizacji nie przekroczy 180 dni, po czym musi zostać fizycznie przeniesiona.
Rozstrzygnięcie urzędu niesie za sobą konkretne skutki finansowe. Klasyfikacja rzutuje bezpośrednio na zobowiązania wobec kasy gminy. Konstrukcja uznana za ruchomość, niezwiązana w sposób trwały z gruntem, zazwyczaj nie podlega opodatkowaniu. Jeśli jednak gmina na podstawie przeprowadzonych oględzin lub analizy sposobu podłączenia mediów uzna konstrukcję za budynek lub obiekt trwale zlokalizowany, właściciel otrzyma decyzję o nałożeniu podatku od nieruchomości. Oznacza to konieczność uiszczania regularnej opłaty naliczanej od powierzchni użytkowej, co generuje stałe koszty dla bazy noclegowej lub prywatnego inwestora. Firma Tiny House Design w swojej praktyce produkcyjnej dba o to, by dostarczane realizacje opuszczały halę jako pełnoprawne przyczepy, co dostarcza właścicielom argumentów w kontaktach z lokalną administracją.
Decyzje planistyczne i zakres polisy ubezpieczeniowej
Kwestia legalnego postawienia konstrukcji wpływa również na lokalny ład przestrzenny. Dla wolnostojących, parterowych budynków rekreacji indywidualnej o powierzchni do 35 m² wystarczy zgłoszenie, o ile zamierzenie pozostaje w zgodzie z miejscowym planem zagospodarowania przestrzennego (MPZP). Brak takiego planu w danej gminie niemal zawsze zmusza inwestora do wcześniejszego uzyskania decyzji o warunkach zabudowy. Cel użytkowania, zwłaszcza podział na krótki pobyt sezonowy lub eksploatację całoroczną z wykorzystaniem technologii off-grid, mocno rzutuje na ocenę planistyczną działki. Posiadanie świadectwa zgodności COC pozwala udowodnić urzędnikom, że sprawa dotyczy pojazdu gotowego do odjazdu w dowolnym momencie.
Mobilny charakter konstrukcji rodzi specyficzne wyzwania przy zawieraniu umowy ubezpieczeniowej. Standardowa polisa majątkowa dla murowanego domku letniskowego zakłada trwałe związanie murów z gruntem oraz bezwzględne spełnienie definicji budynku. Konstrukcje na kołach nie wpisują się w ten schemat, co wymusza przygotowanie indywidualnego opisu przedmiotu ochrony. Towarzystwa ubezpieczeniowe restrykcyjnie weryfikują w ogólnych warunkach (OWU), czy obiekt posiada funkcję jezdną i czy ma dokumenty rejestracyjne. Brak fundamentów przy jednoczesnym braku dokumentów pojazdu może skutkować odmową wypłaty odszkodowania w razie szkód wywołanych przez uderzenie wiatru, podtopienie czy akty wandalizmu.
Bezpiecznym wyjściem z tej sytuacji są certyfikowane mini domy na przyczepie, które dzięki europejskiej homologacji zyskują spójny i jasny status prawny. Dokumentacja techniczna otwiera drogę do zakupu ubezpieczenia komunikacyjnego OC oraz dedykowanego autocasco. Taka specjalistyczna polisa obejmuje ryzyka związane z transportem drogowym, manewrowaniem po grząskiej działce i poziomowaniem na podporach, których klasyczne ubezpieczenie nieruchomości całkowicie nie przewiduje.
Uporządkowanie spraw urzędowych i ubezpieczeniowych musi nastąpić jeszcze przed wyruszeniem lawety z gotową konstrukcją. Właściciel posesji powinien szczegółowo zweryfikować zapisy prawa miejscowego, skompletować dokumentację dowodową i porównać warianty ochrony mienia ruchomego u różnych agentów. Z perspektywy wieloletniego użytkowania przez minimalistów lub cyfrowych nomadów, największe obciążenia finansowe nie wynikają z wielkości samej konstrukcji, lecz z jej ostatecznego statusu narzuconego przez aparat urzędniczy. Skrupulatne zadbanie o dokumentację jezdną pozwala ominąć lokalne obciążenia podatkowe i zapewnia pełną ochronę majątku na wypadek zdarzeń losowych.
Kategorie artykułów
Polecane artykuły

Dotacja na panele fotowoltaiczne a dostępność dla instytucji publicznych

Porcelana z Bogucic na co dzień i od święta — co naprawdę decyduje o wygodzie przy stole
Jak grubość dna i zwężenie czaszy zmieniają temperaturę oraz aromat whisky
